Minha conta foi bloqueada pela Justiça e o salário estava nela: o que fazer nos primeiros 5 dias
Por Dra. Brenda Arruda Luz · OAB/RO 7.976
19 de outubro de 2026 · 6 min de leitura
Você tenta pagar uma conta ou fazer um Pix, e o aplicativo do banco mostra o saldo bloqueado. Quando a conta bloqueada pela Justiça é a mesma em que o salário cai, o susto vem junto com uma pergunta urgente: como pagar as despesas do mês?
Esse bloqueio costuma chegar sem aviso. A lei permite que o juiz dê a ordem antes de comunicar a pessoa, justamente para evitar que o dinheiro saia da conta antes. Por isso, muita gente só descobre o problema no caixa eletrônico ou na tela do celular.
Neste artigo, explicamos como o bloqueio funciona, o que a lei protege, o que o Superior Tribunal de Justiça (STJ) tem decidido e por que os primeiros dias depois da intimação fazem tanta diferença.
Como o bloqueio de conta acontece
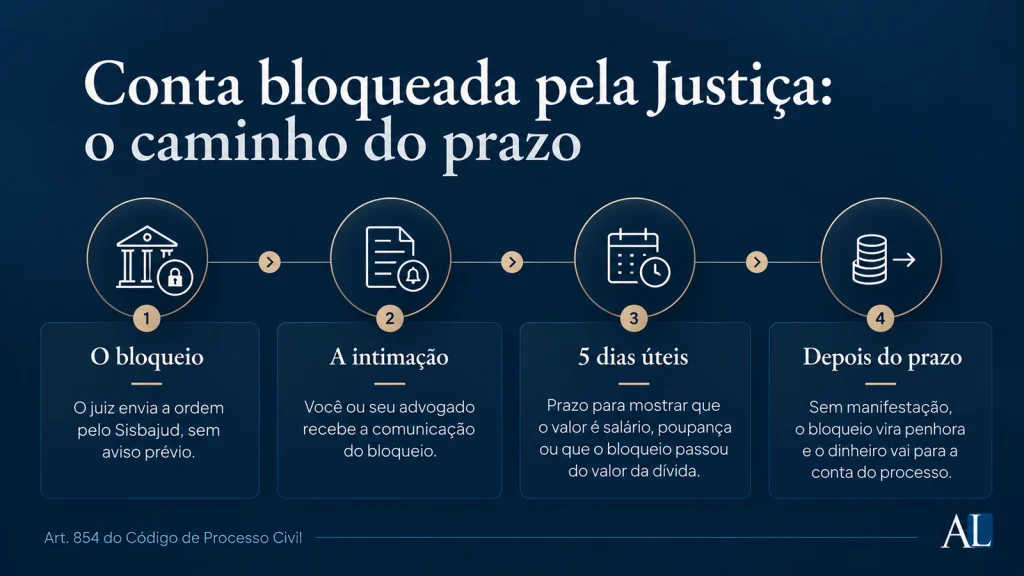
O bloqueio acontece, em geral, dentro de um processo de cobrança de dívida, como uma execução ou um cumprimento de sentença. A pedido de quem cobra, o juiz envia a ordem pelo Sisbajud, o sistema do Conselho Nacional de Justiça (CNJ) que liga o Judiciário aos bancos. Os bancos cumprem a ordem eletronicamente e deixam indisponível o dinheiro em nome do devedor, até o valor cobrado no processo.
Alguns pontos ajudam a entender o que aparece no extrato:
- O bloqueio pode atingir várias contas ao mesmo tempo, inclusive em bancos diferentes.
- O limite é o valor da dívida. Se o sistema bloquear mais do que isso, o juiz deve cancelar o excesso em 24 horas, segundo o art. 854, § 1º, do Código de Processo Civil (CPC).
- A ordem pode se repetir. O Sisbajud permite a reiteração automática de ordens, então novos bloqueios podem alcançar valores que entram depois na conta.
- Bloqueado ainda não é perdido. Enquanto o juiz não converte o bloqueio em penhora, o dinheiro fica parado na conta, sem poder ser usado.
O que a lei protege numa conta bloqueada pela Justiça
O art. 833 do CPC lista valores que, em regra, não podem ser penhorados, porque garantem o sustento da pessoa e da família. Entre eles estão:
- salários, vencimentos e outras remunerações do trabalho;
- aposentadorias, pensões e outros benefícios;
- ganhos de trabalhador autônomo e honorários de profissional liberal;
- quantias que outra pessoa dá, por generosidade, para o sustento do devedor e da família;
- o dinheiro na caderneta de poupança, até o limite de 40 salários mínimos.
A própria lei traz exceções. Segundo o § 2º do mesmo artigo, essa proteção não vale quando a dívida cobrada é de pensão alimentícia, nem para os valores que passam de 50 salários mínimos por mês.
Na prática, a origem do dinheiro decide muita coisa. Mostrar que o valor bloqueado veio do salário ou do benefício, e quando ele entrou na conta, é o centro de um pedido de liberação.
O que o STJ tem decidido sobre salário e reserva
Os tribunais vêm interpretando essas regras de modo mais flexível do que o texto da lei sugere à primeira vista. Três pontos merecem atenção:
- O salário pode ser penhorado em parte. Em 2023, a Corte Especial do STJ admitiu a penhora de salário abaixo de 50 salários mínimos, mesmo em dívidas que não são de pensão alimentícia, desde que fique garantido o necessário para a subsistência digna da pessoa e da família (EREsp 1.874.222/DF, Informativo 771). Com isso, o juiz avalia caso a caso quanto a pessoa precisa para viver.
- A proteção dos 40 salários mínimos pode ir além da poupança. Em 2024, o STJ decidiu que ela pode alcançar dinheiro em conta corrente ou em outras aplicações, desde que a pessoa comprove que aquele valor é uma reserva para garantir o mínimo necessário (REsp 1.677.144/RS, Informativo 804). Cabe a quem teve o dinheiro bloqueado fazer essa prova.
- O tema ainda está em aberto. A Corte Especial vai definir, em recurso repetitivo (Tema 1.285), se a quantia de até 40 salários mínimos é impenhorável quando está em papel-moeda, conta corrente, poupança ou fundo de investimentos. Na última atualização do STJ, o julgamento seguia em andamento.
Esses entendimentos ajudam e também exigem cuidado. Eles abrem espaço para proteger valores, mas dependem de provas e das particularidades de cada situação.
Conta bloqueada pela Justiça: por que os primeiros 5 dias importam
Depois do bloqueio, o juiz manda intimar a pessoa, por meio do advogado ou pessoalmente, quando ela ainda não tem advogado no processo (art. 854, § 2º, do CPC). A partir dessa intimação, a lei dá 5 dias para mostrar que o valor bloqueado é impenhorável ou que o bloqueio passou do valor da dívida (art. 854, § 3º). Como se trata de prazo processual, a contagem considera apenas os dias úteis (art. 219 do CPC).
Se ninguém se manifesta, ou se o juiz rejeita o pedido, o bloqueio vira penhora. O banco, então, transfere o dinheiro para uma conta ligada ao processo (art. 854, § 5º).
O juiz não reconhece a proteção da poupança sozinho
Em 2024, o STJ fixou uma tese em recurso repetitivo (Tema 1.235): o juiz não pode reconhecer por conta própria a proteção de quantia inferior a 40 salários mínimos. Cabe à pessoa alegar essa proteção na primeira oportunidade que tiver para falar no processo, ou nos embargos à execução ou na impugnação ao cumprimento de sentença.
Quem deixa passar esse momento pode perder a chance de discutir o ponto, o que o direito chama de preclusão. Além disso, execuções fiscais e trabalhistas podem ter regras próprias, o que reforça a necessidade de olhar o caso concreto.
Documentos para reunir com a conta bloqueada pela Justiça
A análise fica mais rápida quando os documentos certos já estão separados. Comece pelo que estiver à mão:
- extratos bancários completos do período, mostrando a entrada do salário ou do benefício e o momento do bloqueio;
- contracheque, holerite, extrato do INSS ou outro comprovante da origem do dinheiro;
- o aviso do banco ou o print da tela com o bloqueio;
- o número do processo, se você souber;
- comprovantes das despesas essenciais do mês, como aluguel, contas e remédios;
- se a conta for conjunta, documentos que mostrem de quem é cada valor.
Enquanto isso, evite transferir dinheiro entre contas para tentar proteger valores sem orientação. Movimentações fora do padrão podem confundir a origem do dinheiro e enfraquecer a prova.
Quando vale buscar uma análise jurídica
Vale procurar uma avaliação individualizada assim que você souber do bloqueio. Isso pesa ainda mais quando o valor bloqueado é salário, aposentadoria, pensão ou poupança, quando o bloqueio atingiu mais do que a dívida, quando alcançou uma conta conjunta ou dinheiro de outra pessoa, ou quando os bloqueios se repetem todo mês.
A análise localiza o processo, confere a origem dos valores e verifica se cabe pedir a liberação, conforme as particularidades do caso. Veja como funciona o desbloqueio de valores em conta.
Uma conta bloqueada pela Justiça é um problema com relógio. O dinheiro fica parado, mas o prazo corre, e entender o que a lei protege ajuda a usar bem esses primeiros dias.
Conteúdo informativo, que não substitui uma consulta jurídica. A advocacia não admite promessas de resultado, e cada situação depende das suas particularidades.